
Ouça este conteúdo
O Supremo Tribunal Federal (STF) excluiu, na tarde desta quarta-feira (21), o Imposto Sobre Serviços de Qualquer Natureza (ISS) da base de cálculo da contribuição para o PIS e da Cofins. A decisão pode gerar um impacto financeiro estimado em R$ 35,4 bilhões sobre as contas públicas da União. O placar ficou em 6 votos a 5.
O relator, ministro Celso de Mello, atualmente aposentado, estabeleceu que impostos municipais representam meros ingressos financeiros transitórios e não faturamento ou riqueza própria do contribuinte.
Mello aplicou ao tributo municipal a mesma tese jurídica fixada pelo STF no julgamento da chamada “tese do século” (Tema 69), que determinou a exclusão do ICMS da base de cálculo do PIS e da Cofins.
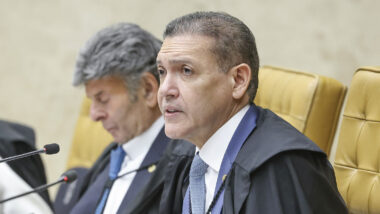
O caso tramita na Corte desde agosto de 2020. Nesta tarde, o ministro Luiz Fux desempatou o julgamento, acompanhando o entendimento do relator. Fux destacou que o ISS não faz parte definitiva do patrimônio das empresas, sendo uma “mera entrada financeira” que, posteriormente, é repassada ao ente público.
Em seu voto, o relator destacou que as noções constitucionais de faturamento e receita bruta exigem o ingresso financeiro de elemento novo com caráter definitivo e de efetivo acréscimo patrimonial.
Como os valores arrecadados a título de ISS são destinados aos cofres dos municípios ou do Distrito Federal, tratam-se de "simples ingressos financeiros que meramente transitam pelo patrimônio do contribuinte".
Acompanharam o relator os ministros Luiz Fux, André Mendonça, Ricardo Lewandowski (aposentado), Rosa Weber (aposentada) e Cármen Lúcia. Em 2021, o ministro Dias Toffoli divergiu de Mello e votou no sentido de manter o ISS na base de cálculo das contribuições sociais.
Toffoli argumentou que o ISS possui estrutura distinta do ICMS, visto que o imposto municipal não está sujeito ao regime de não cumulatividade e não conta com a mesma técnica escritural de compensação de créditos na cadeia econômica, integrando o preço final do serviço cobrado pelo prestador.
Seguiram o entendimento de Toffoli os ministros Gilmar Mendes, Luís Roberto Barroso (aposentado), Edson Fachin e Alexandre de Moraes. A tese fixada pela Corte foi a seguinte:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de que o ISS qualifica-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao artigo 195, inciso I, alínea 'b', da Constituição da República, na redação dada pela Emenda Constitucional nº 20/98.”
O caso concreto teve origem em mandado de segurança impetrado por uma empresa de transporte coletivo de passageiros de Porto Alegre (RS) contra exigência da Secretaria da Receita Federal.
De acordo com o Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias (LDO) de 2026, elaborado pela Secretaria do Tesouro Nacional (STN) e pela Advocacia-Geral da União (AGU), a ação judicial sobre a inclusão do ISS na base do PIS e da Cofins consta da relação de demandas judiciais tributárias de risco possível, com impacto fiscal total mensurado em R$ 35,4 bilhões.
O montante estimado pela Fazenda Nacional abrange tanto o passivo retroativo do período de prescrição quinquenal (últimos 5 anos) quanto o efeito anual do encerramento da cobrança do tributo. O órgão ressalva que essa metodologia representa o risco ou impacto máximo ao erário, o qual pode não se concretizar integralmente na prática.