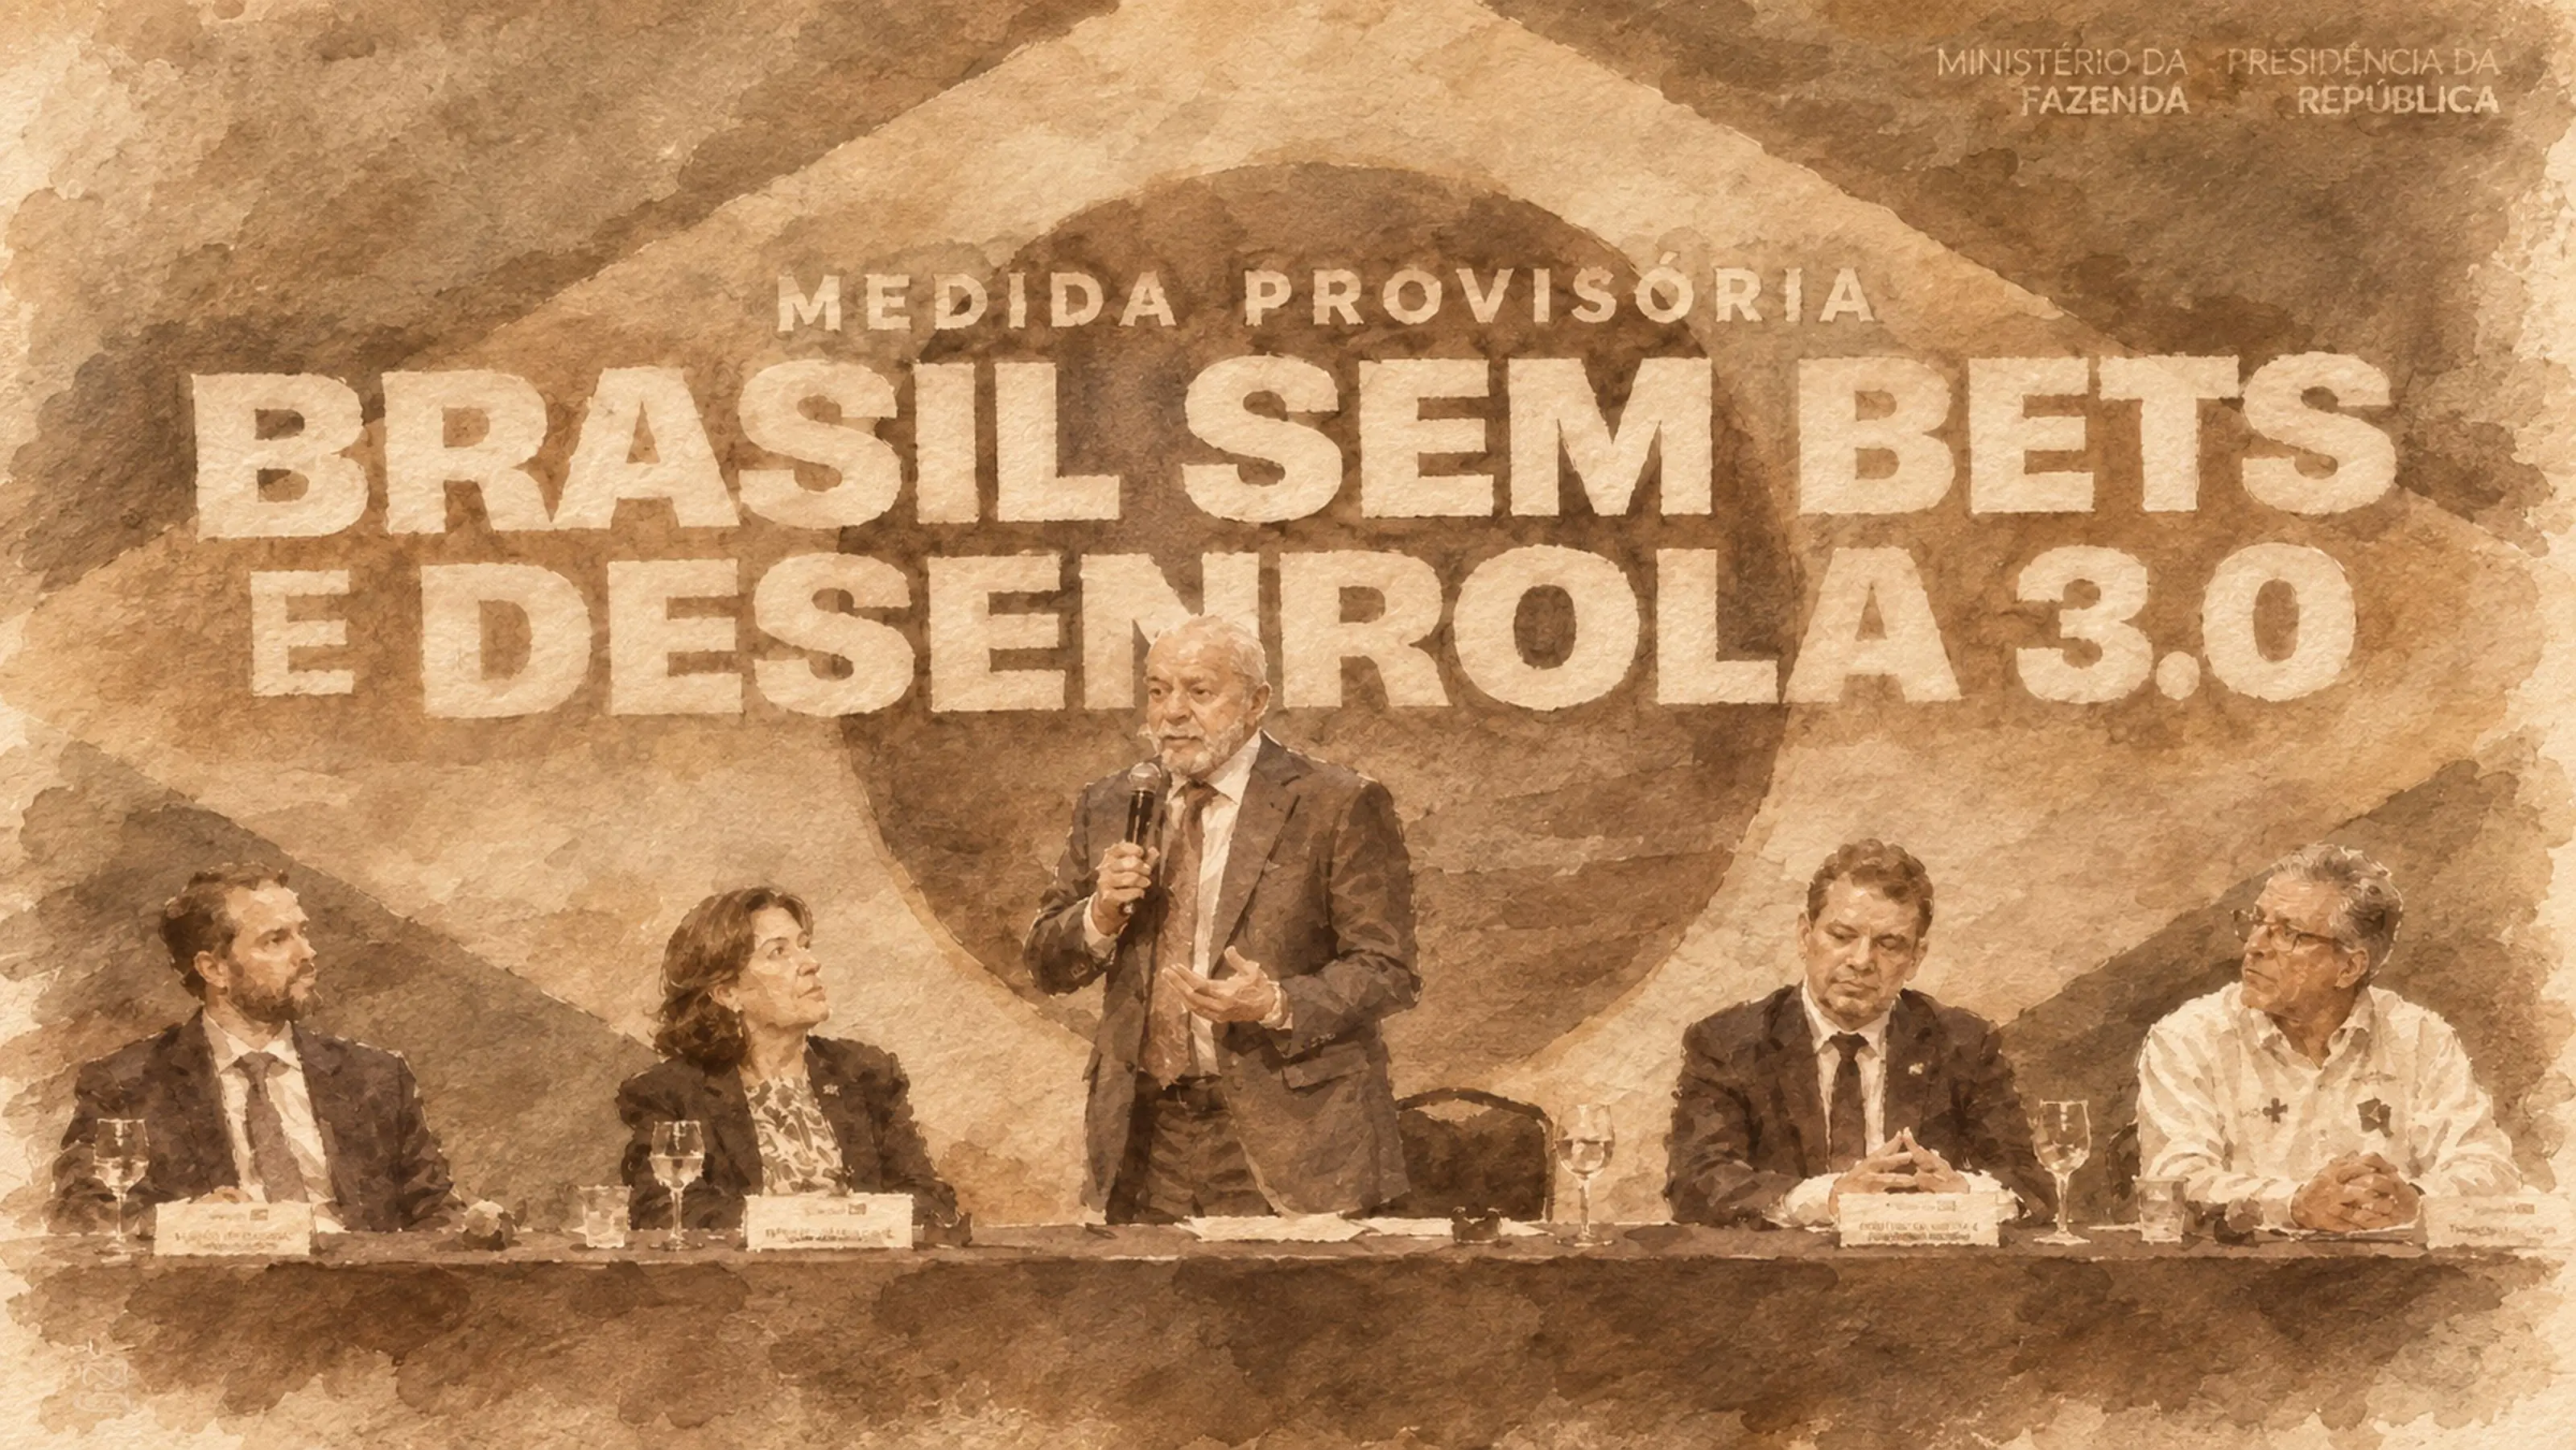
No fim de setembro, poucos dias antes do primeiro turno das eleições, Lula assinou a medida provisória que criava o Desenrola Brasil 3.0, uma nova etapa do programa de renegociação de dívidas de pessoas físicas, oferecendo descontos que, dependendo das circunstâncias, podem atingir até 90% do valor atualizado da dívida. O programa, uma reciclagem de Desenrolas anteriores, entra na lista de benesses de última hora oferecidas por um presidente que busca a reeleição, mas termina seu terceiro mandato desgastado, sob péssima avaliação popular.
O Desenrola 3.0 abrange dívidas com atraso de dois a quatro anos e meio, cujo valor original seja inferior a R$ 10 mil, nas modalidades cartão de crédito, empréstimo direto ao consumidor, contas de água, luz e telefone, dívidas com lojas e empresas do varejo, e dívidas com outros prestadores de serviços. A diferença fundamental entre o novo Desenrola e os anteriores está no formato: se antes o devedor renegociava diretamente com o credor, tendo o governo como intermediário, desta vez o governo federal deve comprar as carteiras de crédito que os bancos e outras empresas credoras têm com o consumidor, na forma de leilões feitos pelo governo com descontos mínimos de 90% do valor da dívida. Em resumo: o governo compra a carteira de dívidas dos consumidores pagando valores bem abaixo do valor original da dívida; e o devedor paga (ao governo) apenas 10% ou menos do que devia.
Para os bancos e empresas credoras, a vantagem está em conseguir empurrar para o governo carteiras de crédito compostas de dívidas muito antigas, não pagas pelos devedores. Não deixa de ser um mecanismo de recuperação de crédito que, embora com desconto, permite aos credores a recuperação de parte de créditos praticamente perdidos e de recebimento quase impossível. O banco deixa de receber parte do valor contábil original da dívida (já que concordou em vendê-la com grande desconto no leilão), mas ganha liquidez imediata ao transformar um ativo que não seria pago em dinheiro real. Para o devedor, surge uma boa oportunidade para ele se livrar da dívida e limpar seu nome pagando 10% ou menos do valor devido.
O Desenrola não resolve o problema estrutural das dívidas de pessoas físicas: as altas taxas de juros, consequência direta da política fiscal irresponsável do governo
Segundo dados recentes da Confederação Nacional do Comércio (CNC), 82% das famílias brasileiras têm algum tipo de dívida, incluindo as dívidas caras e com taxas de juros elevadas (caso do cartão de crédito e cheque especial); e 83 milhões de brasileiros têm alguma inadimplência e estão com o nome negativado nos cadastros de crédito pessoal. Surge, então, a pergunta: o Desenrola 3.0 não seria uma boa medida a favor dos devedores inadimplentes?
Em primeiro lugar, trata-se de oportunismo eleitoreiro de um presidente que tenta vencer as eleições para conquistar um quarto mandato, mesmo estando no fim de um terceiro mandato com as tradicionais marcas petistas: ineficiência, irresponsabilidade fiscal, demagogia e um oceano de casos de corrupção. Anunciar um novo Desenrola faltando poucos dias para a eleição é de um populismo imenso, repetindo a essência das campanhas de políticos demagogos na busca de votos com promessas de criar benefícios e fazer caridade com dinheiro público.
O populismo é sempre a promessa de dar soluções simples para situações complexas, que geram falsas expectativas e quase nunca se cumprem. Nesse sentido, vale destacar a baixa eficiência desse programa, verificada em suas etapas anteriores, a começar pela constatação de que, entre as pessoas que negociaram suas dívidas, em torno de um terço delas voltou à inadimplência logo adiante. O próprio Banco Central verificou que, para cada R$ 1 negociado no primeiro Desenrola, surgiu R$ 1,15 em novas dívidas. O programa não resolve o problema estrutural das dívidas de pessoas físicas: as altas taxas de juros, consequência direta da política fiscal irresponsável do governo.
VEJA TAMBÉM:
Outro aspecto vem de uma teoria estudada no âmbito da ciência econômica: o “efeito moral”, que trata das condutas derivadas de fatos e causas que as precedem. No caso específico, argumenta-se que a ajuda a quem se endividou demais, ou mesmo teve gestão relaxada de suas finanças pessoais, acaba por incentivar condutas futuras com o mesmo comportamento, seja por parte dos devedores quanto pelas instituições financeiras que emprestam dinheiro a eles. O “efeito moral” é a percepção de que, não importa o tamanho do risco assumido, se algo sair errado o irresponsável sempre será socorrido pelo governo, mais cedo ou mais tarde. Vale para bancos e empresas que se julgam “grandes demais para falir”, vale para governadores e prefeitos que gastam demais, e vale para indivíduos. A sucessão infinita de medidas como o Refis e planos de renegociação de dívidas estaduais e municipais é um atestado de que, no Brasil, o governo federal faz o calote compensar.
Ao avançar com a terceira etapa desse programa, o governo está criando mais uma fonte de déficit público, pois a experiência já demonstrou que muitos devedores não quitarão nem mesmo o saldo devido após os gordos descontos. Ou seja, o governo comprará os créditos bancários a um custo estimado de R$ 150 bilhões (dinheiro que a União obviamente não tem), os bancos receberão uma parte da dívida e o Tesouro Nacional arcará com perdas financeiras em função dos devedores que não quitarão a dívida remanescente, da qual o governo passou a ser o credor.
O Desenrola 3.0 só podia mesmo ter saído da mente de um governo cujo chefe já declarou que mais déficit público não é problema, que um pouco de inflação não faz mal, e que o aumento da dívida do governo não prejudica. Uma soma de demagogia, populismo, irresponsabilidade fiscal e falta ética na busca de mais um mandato presidencial, busca essa que esperamos ver frustrada no fim de outubro.